Det korte svar
Ved periodisering skal økonomi vurdere, hvilken periode en indtægt eller omkostning vedrører. Undersøg varemodtagelse, leveringsvilkår, faktura og tidligere registreringer samlet. En datoforskel er et signal til kontrol; den afgør ikke alene den regnskabsmæssige behandling.
Saml grundlaget før I vælger posteringen
En leveringsdato og en fakturadato kan ligge i forskellige perioder. Det afgørende i den praktiske kontrol er først at kunne forklare forløbet. Find ordre, aftalevilkår, faktisk modtagelse eller levering og de registreringer, som allerede findes. En manglende registrering må ikke automatisk fortolkes som en manglende fysisk vare.
Erhvervsstyrelsens vejledning beskriver registreringer, bilag og kontrolspor. Denne guide bruger det som baggrund for et arbejdsforløb mellem afdelingerne. Den fastsætter ikke en bestemt konto, momskode eller regnskabsbehandling. Den økonomiansvarlige skal vurdere den konkrete handel og virksomhedens regnskabsgrundlag.
Varemodtagelse uden faktura: er modtagelsen forklaret?
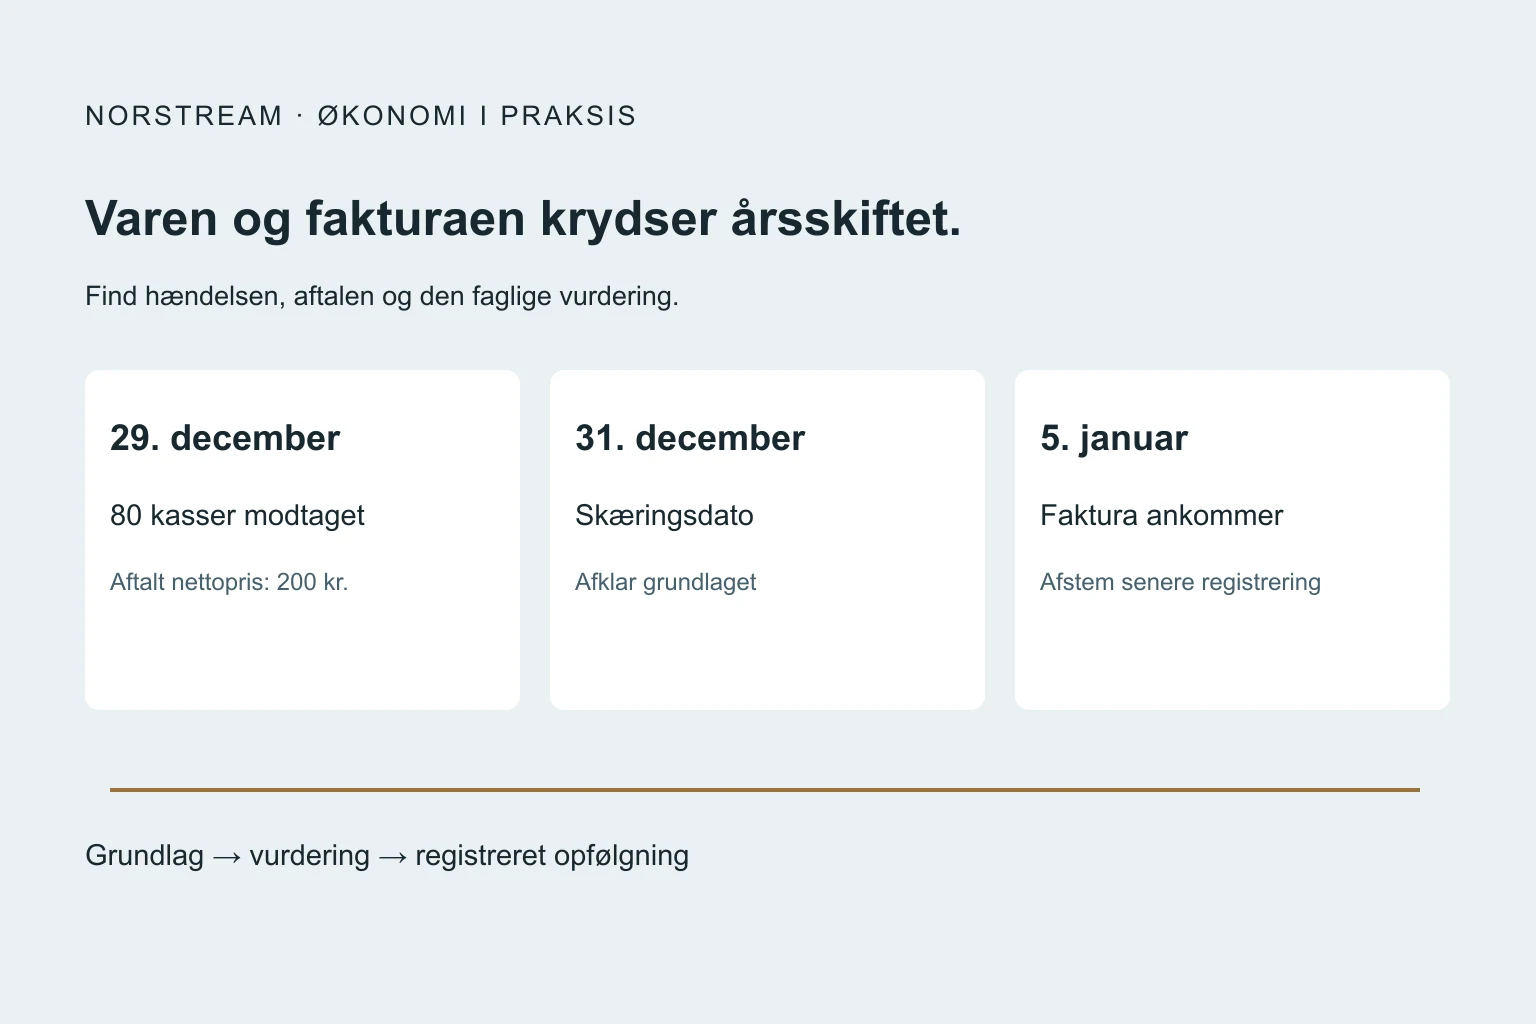
I et konstrueret eksempel bestiller virksomheden 100 kasser til en aftalt nettopris på 200 kr. pr. kasse. Lageret registrerer 80 kasser den 29. december. Fakturaen kommer i januar. De 80 kasser svarer til 16.000 kr. efter den viste pris, før moms, fragt og øvrige poster. Det er et beregningsgrundlag til undersøgelse, ikke et forslag om automatisk at bogføre beløbet.
Økonomi skal kunne skelne de 80 registrerede kasser fra de 20, som endnu er åbne på indkøbet. Kontrollér også aftalen, enhederne og om samme levering allerede indgår i en anden registrering. En fuld ordre på 20.000 kr. er ikke bevis for, at hele ordren er modtaget.
| Oplysning i eksemplet | Grundlag |
|---|---|
| Bestilt | 100 kasser |
| Registreret modtaget29/12 | 80 kasser |
| Nettopris | 200 kr./kasse |
| Værdi af registreret mængde | 80×200=16.000 kr. før øvrige poster |
Faktura uden modtagelse: undersøg både varen og registreringen
Fakturaen kan være kommet først, mens varen endnu er på vej. Den kan også vedrøre varer, som er kommet, men ikke er registreret på lageret. De to situationer kræver forskellig opfølgning. Send spørgsmålet til den, der kan dokumentere den fysiske hændelse og den tilhørende aftale.
Gem svaret med reference til fakturalinje og levering. Afklar en ukendt mængde i stedet for at indsætte et forventet antal. En automatisk påmindelse til økonomi løser ikke datamanglen, hvis den nødvendige modtagelsesoplysning ligger hos lageret.
Levering uden faktura: hold salgspris og kostgrundlag adskilt
Ved en kundelevering omkring årsskiftet skal økonomi kunne finde leveringsreference, aftalegrundlag, faktisk mængde og eventuel tidligere fakturering. En ordrestatus som færdig er ikke nødvendigvis dokumentation for, hvornår kunden modtog varen, eller hvornår en indtægt skal indregnes.
Hold beløbenes betydning synlig. Leverandørens nettopris, varens kostgrundlag og kundens salgspris er forskellige oplysninger. Læg ikke en liste over åbne indkøb sammen med en liste over ufakturerede kundeleveringer og kald summen årets manglende omsætning.
Giv hver afvigelse en ejer og en afslutning
Brug en fælles liste med skæringsdato, reference, datokilder, mængde, beløbsgrundlag og næste handling. Lager eller indkøb kan fremskaffe dokumentationen, mens den regnskabsfaglige vurdering placeres hos økonomi. Notér både den valgte behandling og grundlaget for den.
Efterfølgende fakturaer, kreditnotaer og rettelser skal kunne forbindes med det samme forløb. Kontrollér, at en senere registrering ikke tæller samme forhold igen. En lukket opgave bør betyde, at dokumentation og behandling er afklaret, ikke blot at nogen har skrevet ordnet.
Brug det i praksis
Jeres næste skridt
- Fastlæg skæringsdato og regnskabsfaglig ansvarlig.
- Adskil modtaget uden faktura, faktura uden modtagelse og leveret uden fakturering.
- Bevar dokumentation for den faktiske hændelse og aftalevilkår.
- Angiv enhed og betydningen af hvert beløb.
- Afstem efterfølgende registreringer, så samme forhold ikke tælles to gange.
Ofte stillede spørgsmål
Afgør fakturadatoen alene perioden?+
Nej. Den konkrete handel, dokumentation og det gældende regnskabsgrundlag skal vurderes samlet af den økonomiansvarlige.
Kan AI selv vælge periodiseringen?+
AI kan samle data og fremhæve mangler. Et mangelfuldt dokumentgrundlag bør ikke blive til et frit gæt på konto eller periode.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Baggrund om dokumentation og kontrolspor, læst9.november2026. Ikke en specifik regnskabsinstruks for eksemplet. Alle mængder og beløb er konstruerede.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Tag én afgrænset økonomiopgave med
Gennemgå datakilder, kontrol og ansvar, før I vælger et pilotforløb med NoraOS. Brug anonymiserede eksempler.
Afklar jeres økonomiflow