Det korte svar
En brugbar kontrolrapport viser både fund og kontrollernes dækning. Skeln mellem i orden, fund, ufuldstændig og ikke kørt. Knyt hver afvigelse til et grundlag, en ansvarlig og næste handling. Et kontrolfund er et signal til undersøgelse, ikke et dokumenteret tab.
Begynd med dækningen, før I tæller afvigelser
En bogføringskontrol kan være teknisk gennemført og stadig dække en forkert periode. Et udtræk kan mangle en konto. En afstemning kan være kørt med gårsdagens saldo. Det første spørgsmål til rapporten er derfor, hvilke data og datoer den faktisk omfatter.
Beskriv selskab, periode, kilder, seneste opdatering og kontroller, der er valgt til. Notér også afgrænsninger: om kladder indgår, om bilagsreferencer findes, og om bankgrundlaget er komplet. Oplysningerne skal kunne læses sammen med konklusionen, også når rapporten sendes videre som PDF.
Erhvervsstyrelsens vejledning til bogføringsloven beskriver blandt andet registreringer, dokumentation og kontrolspor. Arbejdsmetoden her er vores praktiske forslag til opfølgning. Den er ikke en udtømmende liste over virksomhedens lovpligtige kontroller.
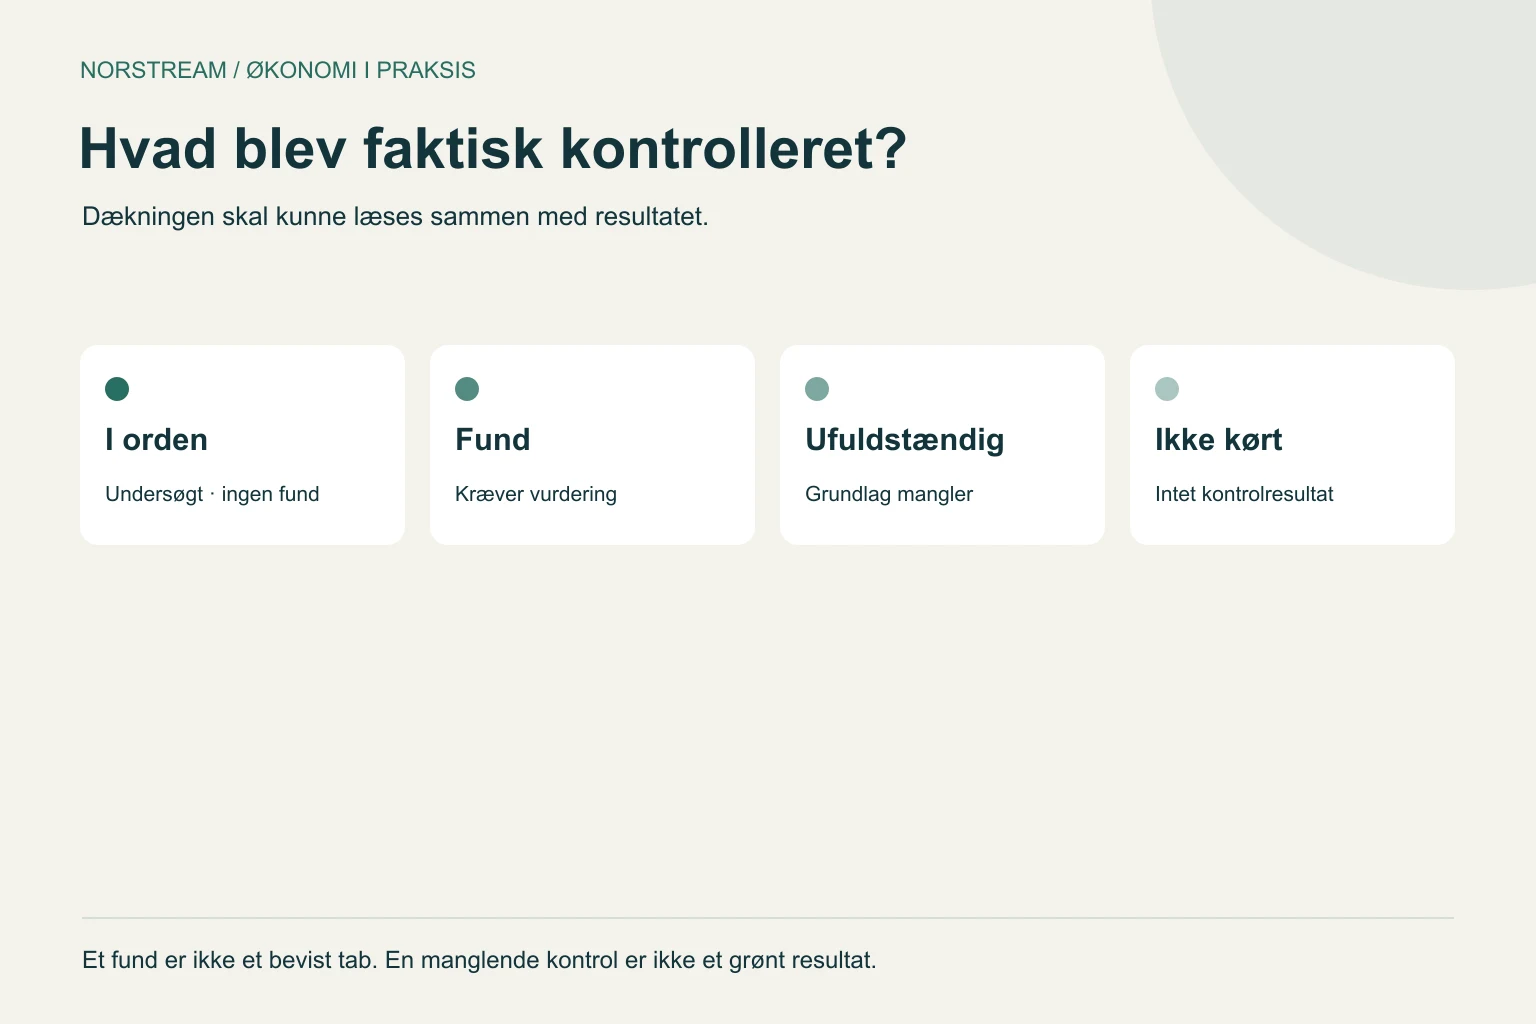
Fire statusser, som ikke må blive til ét grønt mærke
En manglende datakilde skal kunne ses uden at åbne en teknisk log. Bevar forskellen mellem et undersøgt forhold uden fund og et forhold, som systemet ikke kunne undersøge. Ellers kan rapportens roligste side være den mindst dækkende.
Brug status på den enkelte kontrol, og giv derefter rapporten en samlet vurdering af dækningen. En vellykket fakturakontrol kan ikke udfylde hullet efter en bankafstemning, der aldrig blev kørt.
| Status | Hvad kan I sige? | Næste handling |
|---|---|---|
| I orden | Ingen fund i det undersøgte grundlag | Bevar periode og dokumentation |
| Fund | Kontrollen peger på noget, der skal undersøges | Tildel ansvar og vurder grundlaget |
| Ufuldstændig | Dele af grundlaget eller kontrollen mangler | Afklar om konklusionen kan bruges |
| Ikke kørt | Der foreligger intet resultat af kontrollen | Find årsagen og beslut opfølgning |
Et beløb i rapporten er ikke nødvendigvis penge, I har mistet
Forestil jer en konstrueret rapport med en faktura på 10.000 kr., der mangler en tydelig reference til modtagelsen. De 10.000 kr. beskriver fakturaens størrelse. De beviser ikke, at virksomheden har tabt 10.000 kr. Leveringen kan være korrekt, mens registreringen mangler.
Et andet fund kan ligne en dobbeltbetaling på 2.000 kr. Her skal betalingsgrundlag og faktiske bevægelser undersøges, før fundet kan bekræftes. En postering kan være tilbageført, eller referencen kan være brugt forkert. Lad status for afklaring følge fundet.
Læg ikke alle fundbeløb sammen til en besparelse. Rapporten kan indeholde den samme transaktion i flere kontroller, forskellige valutaer og beløb med forskellig betydning. Hvis I vil opgøre et bekræftet økonomisk resultat, skal posterne afgrænses, afstemmes og dokumenteres særskilt.
Gør kontrolmødet til en beslutning om næste skridt
Gennemgå først datamangler og kontroller, der ikke er kørt. Tag derefter de fund, hvor en beslutning haster, eksempelvis en uafklaret betaling eller en sag tæt på periodens afslutning. Prioritér efter konsekvens og frist; beløb alene er et for snævert mål.
For hvert fund skal den ansvarlige kunne se reference, forklaring og foreslået undersøgelse. Skriv, hvem der henter dokumentationen, hvem der må beslutte en rettelse, og hvornår sagen følges op. Den samme person behøver ikke eje alle tre opgaver.
Luk først sagen, når grundlaget for beslutningen er gemt, og en eventuel rettelse kan følges til regnskabet. En kommentar om, at noget er ordnet, er vanskelig at efterprøve, hvis reference og godkendelse mangler. Bevar også forklaringen, når et fund viser sig at være uproblematisk.
Hvor passer en digital controller ind?
En digital controller kan samle kontroller og gøre det lettere at følge uafklarede forhold. Betegnelsen beskriver støtte til økonomiarbejdet. Den flytter ikke ledelsens ansvar og gør ikke en kontrolrapport til en revisionserklæring.
NoraOS har en samlet kontrolrapport med ni kontrolområder: fakturaspor, afstemning, mulig dobbeltbogføring, udligning, hovedbog, periodisering, kreditorbank, stamdata og anomalier. Rapporten skelner mellem de fire statusser ovenfor. Områdernes anvendelighed afhænger af det konkrete datagrundlag og opsætningen.
Afklar især, hvordan en kontrol reagerer på manglende data, og hvilke regler der udløser et fund. Et usædvanligt beløb er ikke automatisk forkert. Økonomimedarbejderen skal kunne undersøge, godkende eller afvise fundet med en begrundelse. e-conomic er den dokumenterede økonomiintegration; andre systemer kræver særskilt afklaring.
Prøv metoden på én afsluttet periode
Hent kontrolarket, og vælg et afgrænset regnskabsområde. Udfyld kilde og dækning, før I vurderer fundene. Brug kun godkendte interne referencer i jeres egen kopi, og læg ikke personoplysninger eller bankoplysninger i materiale, som skal deles offentligt.
Gennemgå resultatet med den økonomiansvarlige. Var de nødvendige kontroller dækket? Kunne medarbejderen forklare fundene? Og findes der en klar vej fra observation til godkendt rettelse? Det er et mere brugbart første mål end at få antallet af røde markeringer ned.
Brug det i praksis
Jeres næste skridt
- Aftal periode, kilder og de kontroller, der skal indgå.
- Bevar forskellen mellem i orden, fund, ufuldstændig og ikke kørt.
- Skeln mellem dokumentbeløb, mulig risiko og bekræftet fejl.
- Registrér ansvarlig rolle, frist og beslutningsgrundlag.
- Afstem eventuelle rettelser, før et fund lukkes.
Ofte stillede spørgsmål
Er en kontrolrapport det samme som revision?+
Nej. Rapporten samler resultater fra bestemte kontroller og et bestemt datagrundlag. Den erstatter ikke en revisors arbejde eller virksomhedens ansvar.
Kan alle fundbeløb lægges sammen?+
Ikke uden afklaring. Det samme bilag kan optræde flere steder, og beløbene kan betyde forskellige ting. Et fund er ikke i sig selv et bekræftet tab.
Hvad gør vi, hvis en kontrol ikke kan køres?+
Bevar status som ikke kørt eller ufuldstændig med en forklaring. Afklar manglende data og ansvar for opfølgning, før rapporten bruges som beslutningsgrundlag.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Primær myndighedskilde om bogføring og dokumentation. Kontrollernes arbejdsskabelon og det konstruerede eksempel er Norstreams egne.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Brug guiden på jeres egen opgave
Gratis værktøjer og arbejdsark uden login eller tilmelding. Brug anonymiserede oplysninger.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Afklar én regnskabskontrol
Tag udgangspunkt i én periode, jeres kilder og de fund, medarbejderne skal kunne følge op på.
Tal med os om regnskabskontrol