Det korte svar
En 13-ugers likviditetsprognose fordeler forventede ind- og udbetalinger uge for uge. Ugens startsaldo plus indbetalinger minus udbetalinger giver slutsaldoen. Brug faktiske betalingsforventninger, vis usikkerheder, og opdatér prognosen løbende. Et forventet overskud er ikke det samme som tilgængelige penge.
Resultatet fortæller ikke, hvornår kunden betaler
En faktura kan forbedre periodens omsætning, mens pengene først kommer senere. Omvendt kan virksomheden betale varer, moms eller en investering i en uge, hvor resultatopgørelsen ikke viser den samme belastning. Derfor kræver likviditetsstyring sit eget tidsbillede.
Virksomhedsguidens vejledning beskriver et likviditetsbudget med ind- og udbetalinger fra drift samt investeringer, finansielle omkostninger, ejerbetalinger og skat. Guidens skabelon er månedlig. Her bruger vi 13 uger som en praktisk, kortere opdeling til den løbende opfølgning; det er ikke en myndighedsfastsat horisont.
Ugeopdelingen løser heller ikke alle spørgsmål. Hvis en stor betaling falder mandag, og indbetalingen først kommer fredag, kan ugen slutte positivt, selv om kontoen var presset undervejs. Bryd de kritiske uger ned på dage, når betalingsdatoerne kræver det.
Byg prognosen fra datoer, som nogen kan forklare
Start med en afstemt banksaldo på et bestemt tidspunkt. Saml derefter åbne kundetilgodehavender, leverandørbetalinger og andre kendte bevægelser. En forfaldsdato er et godt udgangspunkt, men en allerede forsinket faktura skal ikke fortsætte med at stå som sikker indbetaling i en forgangen uge.
Lad en ansvarlig vurdere store og usikre poster. Registrér både den aftalte dato, den forventede betalingsdato og årsagen til en ændring. En betalingsaftale, en tvist og en almindelig forsinkelse giver forskellige forventninger. Bevar forskellen mellem kendsgerning og vurdering.
Medtag løn, moms, skat, renter, afdrag og planlagte investeringer på relevante betalingsdatoer. Brug de faktiske beløb, der forventes at bevæge banken, herunder moms hvor den indgår i betalingen. Bland ikke omsætning eksklusive moms med indbetalinger inklusive moms uden en tydelig omregning.
Et regneeksempel: 30.000 kr. kommer to uger senere
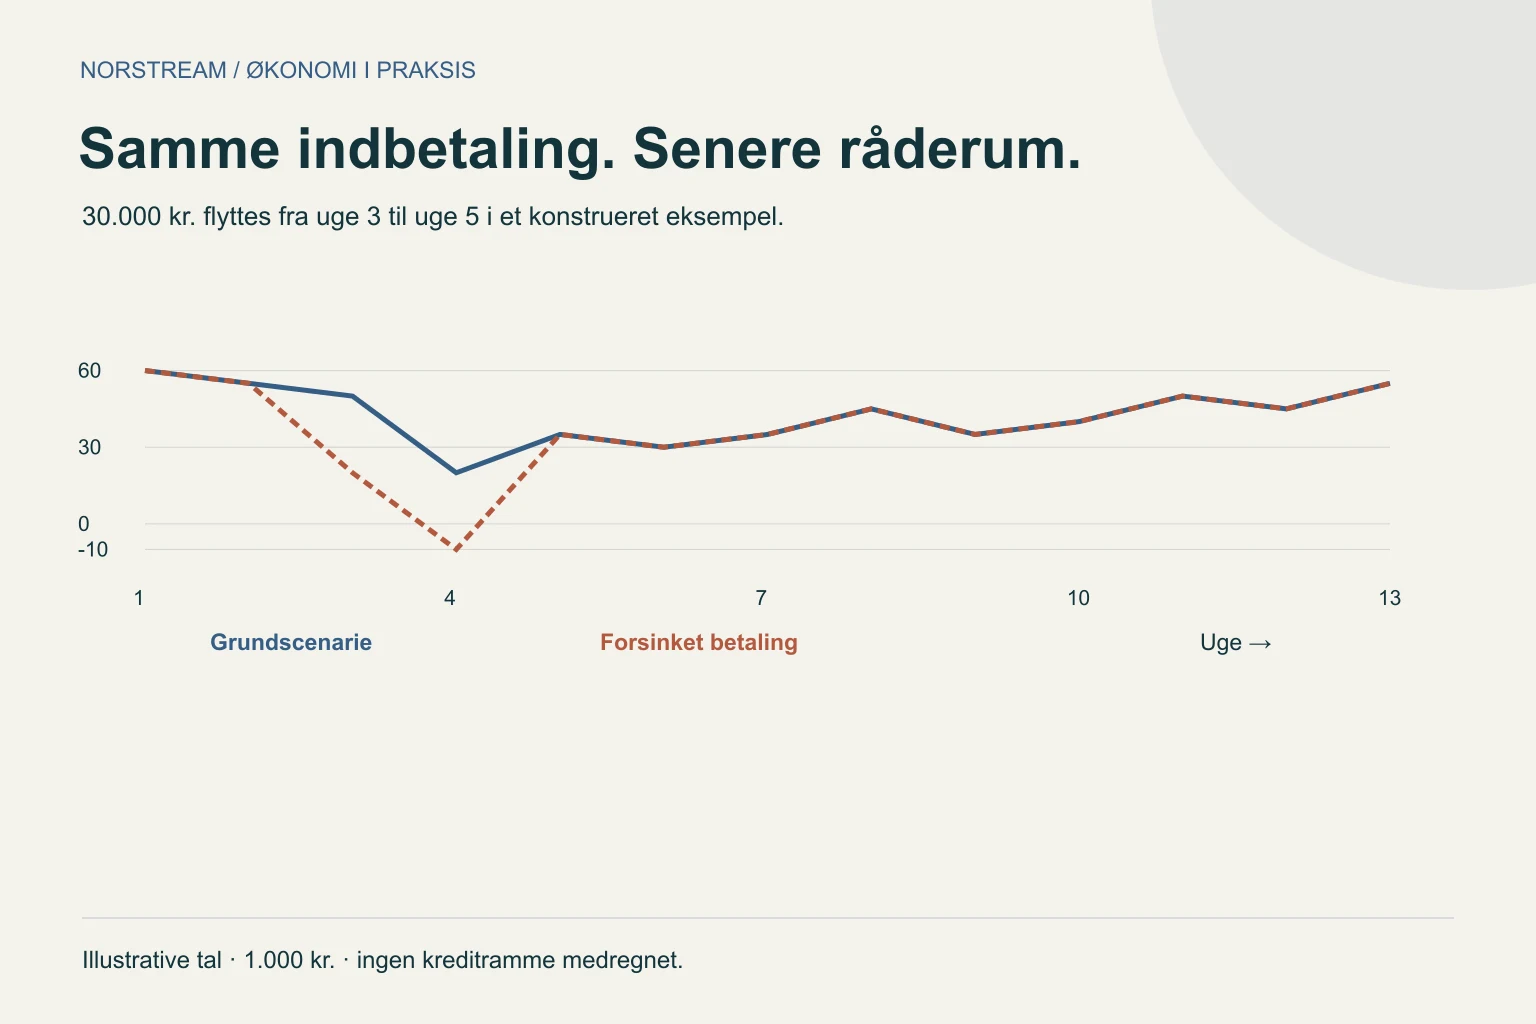
Tallene her er konstruerede og vises i tusinde kroner. Prognosen starter med 80.000 kr. I grundscenariet ventes 90.000 kr. ind i uge 3. I det forsinkede scenarie flyttes 30.000 kr. af denne indbetaling til uge 5. Alle udbetalinger og øvrige indbetalinger er uændrede.
I grundscenariet slutter uge 4 på 20.000 kr. Med forsinkelsen slutter den på minus 10.000 kr. Når betalingen kommer i uge 5, er slutsaldoen igen den samme i de to scenarier. Den samlede indbetaling over perioden er ens, men behovet for finansiering undervejs er forskelligt.
| Uge | Indbetaling, grundscenarie | Udbetaling | Slutsaldo, grundscenarie | Slutsaldo, forsinkelse |
|---|---|---|---|---|
| 1 | 70 | 90 | 60 | 60 |
| 2 | 75 | 80 | 55 | 55 |
| 3 | 90 | 95 | 50 | 20 |
| 4 | 80 | 110 | 20 | −10 |
| 5 | 100 | 85 | 35 | 35 |
Hold banksaldo og kreditramme adskilt
En negativ beregnet banksaldo er et signal, der skal undersøges. Om virksomheden faktisk kan gennemføre betalingerne, afhænger blandt andet af finansieringsaftaler og de konkrete vilkår. En kreditramme i et regneark er ikke en ny bevilling fra banken.
Antag som et særskilt, illustrativt eksempel en saldo på minus 10.000 kr. og en bekræftet kreditramme på 50.000 kr. Det beregnede råderum er da 40.000 kr., før eventuelle begrænsninger og reserver. Læg ikke både hele rammen og et allerede beregnet disponibelt beløb oven i saldoen.
Vis derfor mindst to størrelser: forventet banksaldo og beregnet råderum efter den dokumenterede kreditramme. Aftal også en intern buffer, som udløser opfølgning. Bufferen er en beslutningsregel; den er ikke det samme som en juridisk grænse for forsvarlig drift.
Følg op på forskellen mellem forventet og faktisk
Når en uge er gået, erstattes dens forventninger med afstemte bevægelser. Forklar de største forskelle: kom betalingen senere, var beløbet forkert, eller manglede en udbetaling helt? Tilføj derefter en ny uge, så horisonten fortsat er 13 uger.
Brug forklaringerne til at forbedre næste forventning. Hvis en kunde gentagne gange betaler senere end aftalt, skal det håndteres som et dokumenteret forhold i opfølgningen. Det er mere nyttigt end at gøre en model stadig mere detaljeret uden at rette betalingsforventningen.
Scenarier bør ændre få tydelige forudsætninger ad gangen. Prøv eksempelvis en stor indbetaling to uger senere eller et tidligere vareindkøb. Skriv ændringen ved siden af kurven. Et pessimistisk scenarie uden synlige antagelser er svært at bruge i en konkret beslutning.
NoraOS kan støtte overblikket, når grundlaget er på plads
NoraOS har en 13-ugers likviditetsprognose med scenarier og visning af råderum ud fra kreditrammer. Beregningerne skal kunne følges til grundlaget. AI kan forklare tal og afvigelser; en sproglig forklaring gør ikke en usikker indbetaling sikker.
Afklar hvilke bank- og regnskabsdata der faktisk er til rådighed. Bankimport og data fra den dokumenterede e-conomic-integration er ikke det samme som et direkte Open Banking-feed. Opdatering, fuldstændighed og kontoudvalg skal kontrolleres i den konkrete opsætning. Prognosen gennemfører ikke bankbetalinger.
Arbejdsarket nedenfor er et selvstændigt metodeark, ikke en kopi af en kundes prognose eller et udtræk af NoraOS. Start med de største betalinger og kendte forpligtelser. Udvid detaljen dér, hvor den kan ændre en beslutning.
Brug det i praksis
Jeres næste skridt
- Afstem startsaldo, kontoafgrænsning og tidspunkt.
- Fordel ind- og udbetalinger efter forventede betalingsdatoer.
- Medtag moms, løn, skat, finansiering og investeringer.
- Vis forudsætningerne for grundscenarie og forsinkelse.
- Skeln mellem banksaldo, kreditramme og disponibelt råderum.
- Afstem den afsluttede uge, og tilføj en ny uge.
Ofte stillede spørgsmål
Hvorfor bruger guiden 13 uger?+
Det giver et kvartalsnært overblik med ugentlige betalingsforventninger. Horisonten er en praktisk metode, ikke et generelt lovkrav. Supplér med dagsopdeling i kritiske uger og længere budgetter efter behov.
Skal moms med i en likviditetsprognose?+
Ja, prognosen skal afspejle de betalinger, der forventes at bevæge banken. Undgå at tælle samme momsbetaling flere gange, og hold betalingsgrundlag og momsafregning adskilt.
Kan AI forudsige, om en bestemt kunde betaler?+
En model eller et scenarie kan støtte vurderingen. Det giver ikke sikker viden om kundens fremtidige betaling. Bevar kilder, usikkerhed og menneskelig opfølgning.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Offentlig vejledning fra Erhvervshusene om budgettets indhold. Ugeopdeling, tal, scenarier og beregninger i denne guide er Norstreams egne illustrative eksempler.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Brug guiden på jeres egen opgave
Gratis værktøjer og arbejdsark uden login eller tilmelding. Brug anonymiserede oplysninger.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Afklar jeres likviditetsgrundlag
Gennemgå konti, datakilder, betalingsforventninger og ansvar, før I bruger prognosen til at træffe beslutninger.
Tal med os om likviditet