Det korte svar
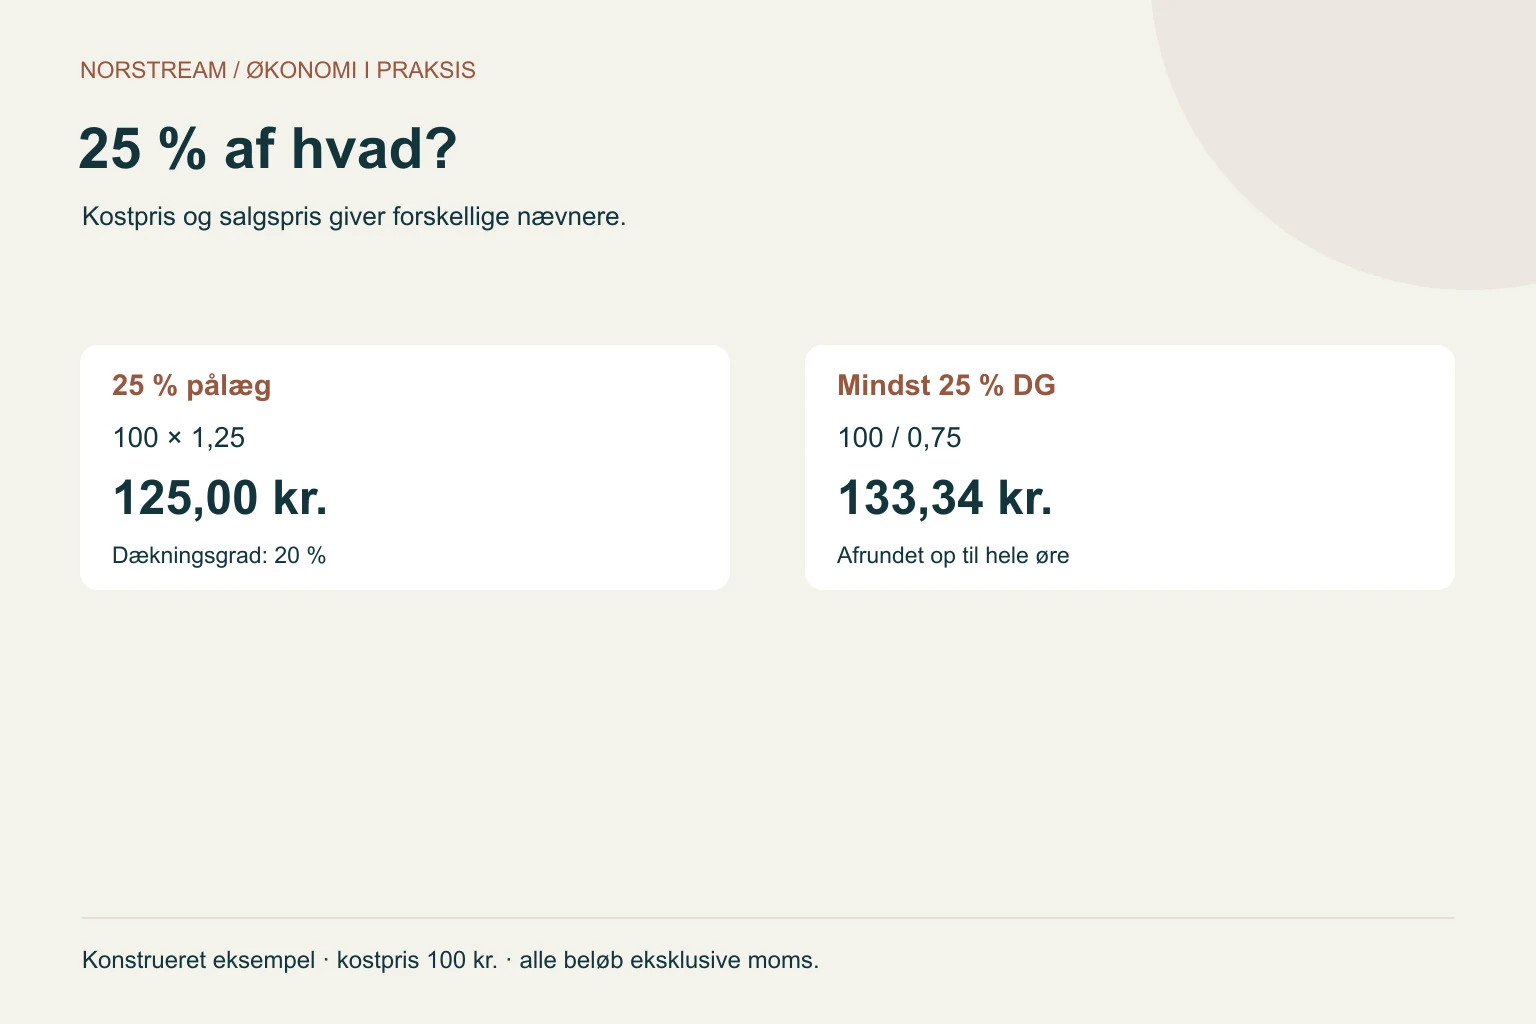
Pålæg beregnes af kostprisen, mens dækningsgrad beregnes af salgsprisen. Med en kostpris på 100 kr. giver 25 % pålæg en pris på 125 kr. Et mål om mindst 25 % dækningsgrad kræver 133,34 kr., når prisen afrundes op til hele øre.
Begynd med at aftale, hvad kostprisen indeholder
Et prisgulv er en nedre prisgrænse ud fra et valgt omkostningsgrundlag og en aftalt regel. Før I regner, skal det stå klart, om grundlaget alene er indkøbsprisen, eller om eksempelvis emballage og vareafhængig fragt også skal indgå.
I denne guide er alle beløb eksklusive moms. De 100 kr. er et konstrueret eksempel på en samlet variabel omkostning pr. salgsenhed. Dækningsbidraget er salgspris minus dette grundlag. Beløbet skal også være med til at dække faste omkostninger. Det er derfor ikke det samme som virksomhedens endelige overskud.
En ukendt kostpris må ikke behandles som en dokumenteret omkostning på nul. Mangler grundlaget, skal linjen afklares. Det gælder også, hvis den registrerede pris er gammel, eller en indkøbspris endnu ikke indeholder de omkostninger, som jeres regel kræver.
To procenter med hver sin nævner
Pålæg, også kaldet markup, tager udgangspunkt i kostprisen. Formlen er salgspris = kostpris × (1 + pålægsprocent / 100). Ved 100 kr. og 25 % bliver prisen 125 kr. Dækningsbidraget er 25 kr., og 25 divideret med salgsprisen 125 giver 20 % dækningsgrad.
Et mål for dækningsgrad kræver en anden formel: salgspris = kostpris / (1 − dækningsgrad / 100). Ved 100 kr. og 25 % bliver det 133,333… kr. Hvis 25 % er en minimumsgrænse, skal prisen i dette eksempel afrundes op til 133,34 kr. En pris på 133,33 kr. ligger en anelse under grænsen.
Formlen forudsætter her en ikke-negativ omkostning og en ønsket dækningsgrad under 100 %. Returvarer, kreditnotaer, nulpriser og særlige aftaler skal have særskilte regler. En beregning må ikke skjule sådanne situationer bag en tilsyneladende normal procent.
| Regel ved kostpris 100 kr. | Salgspris ekskl. moms | Dækningsbidrag | Dækningsgrad |
|---|---|---|---|
| 25 % pålæg | 125,00 kr. | 25,00 kr. | 20,00 % |
| Mindst 25 % dækningsgrad | 133,34 kr. | 33,34 kr. | Ca. 25,004 % |
| 10 % rabat på 125 kr. | 112,50 kr. | 12,50 kr. | Ca. 11,11 % |
Rabatten skal med, før I vurderer prisgulvet
En listepris over grænsen er ikke nok, hvis kunden får rabat bagefter. I eksemplet sænker 10 % rabat prisen fra 125 kr. til 112,50 kr. Dækningsbidraget falder dermed fra 25 kr. til 12,50 kr. Beregn på den pris, virksomheden faktisk forventer at få for varen.
Kontrollér også mængdepriser, kundeaftaler og eventuel fakturarabat. Microsofts dokumentation for Business Central viser eksempelvis, hvordan priser og rabatter kan afhænge af kunde, vare, mængde, enhed og periode. Det er et eksempel på kompleksiteten i ERP-prisregler, ikke dokumentation for en NoraOS-integration til Business Central.
Det er muligt at godkende et salg under den interne grænse af en konkret forretningsmæssig årsag. Den beslutning skal have en ejer og en begrundelse. Registrér den aftale og prisversion, der blev brugt, så sagen kan forklares senere.
Enheden kan gøre en korrekt formel forkert i praksis
En vare købes måske pr. kasse og sælges pr. kilo. Hvis kassen koster 600 kr. og indeholder 12 kg, er det simple omkostningsgrundlag 50 kr. pr. kg før eventuelle tillæg. Sammenlignes salgsprisen pr. kg direkte med de 600 kr., giver kontrollen ingen brugbar konklusion.
Afklar omregningsfaktor, nettovægt, valuta og gyldighedsdato sammen med kostprisen. Ved varer med variabel vægt skal den anvendte vægt også kunne forklares. Skriv kilde og tidspunkt ved siden af værdien; en indkøbspris uden enhed er ufuldstændig.
Prøv både en almindelig ordre og en ordre med rabat, anden pakning eller manglende kostpris. Kontrollen skal kunne vise forskellen mellem en beregnet overskridelse og et manglende beregningsgrundlag. De to situationer kræver forskellige spørgsmål til medarbejderen.
Sådan kan kontrollen bruges i NoraOS
NoraOS har beregning af prisgulv ud fra kostpris og marginregel samt visning af salgslinjer under den beregnede grænse. Den konkrete opsætning skal afklare, om procenten betyder pålæg på kostpris eller andel af salgspris. Brug et kendt regneeksempel til at kontrollere det.
Et fund under prisgulvet er et grundlag for opfølgning. Det er ikke i sig selv en automatisk prisændring, en dokumenteret tabsopgørelse eller en garanti for, at alle handler er rentable. Afklar godkendelsesvejen særskilt; denne guide lover ikke en bestemt PIN-lås eller automatisk spærring.
Lad den økonomiansvarlige og salgsansvarlige aftale grundlag, regel og undtagelser sammen. Ellers kan sælgeren og controlleren bruge samme ord om to forskellige procenter. Det er ofte netop den forskel, som et lille kontrolark gør synlig.
Afprøv reglen på få varelinjer før udrulning
Hent regneeksemplet, og regn tallene efter. CSV-filen indeholder værdier og formler skrevet som tekst, så den kan åbnes uden at starte beregninger eller hente data. Den er ikke en automatisk prismotor. Erstat eksempelværdierne i jeres eget godkendte regneark, hvis I vil beregne på egne varer.
Brug derefter kontrolarket til at registrere enhed, omkostningskilde, rabat og beslutning på et lille udvalg. En god første gennemgang finder også de linjer, hvor grundlaget mangler. De skal tilbage til dataejeren, før I kan beslutte en holdbar minimumspris.
Brug det i praksis
Jeres næste skridt
- Fastlæg omkostningsgrundlag og pris eksklusive moms.
- Skriv om procenten betyder pålæg eller dækningsgrad.
- Kontrollér enhed, valuta og prisens gyldighed.
- Beregn på nettopris efter relevante rabatter.
- Afrund op, når en minimumsgrænse skal overholdes i hele øre.
- Lad manglende grundlag og godkendte undtagelser fremgå.
Ofte stillede spørgsmål
Hvad er forskellen på markup og dækningsgrad?+
Markup er pålæg i forhold til kostprisen. Dækningsgrad er dækningsbidrag i forhold til salgsprisen. Derfor giver samme procentsats forskellige salgspriser.
Giver en pris over prisgulvet altid overskud?+
Nej. Det afhænger af, hvilke omkostninger der indgår, samt virksomhedens øvrige omkostninger og aftaler. Dækningsbidrag er ikke det samme som endeligt overskud.
Kan en kostpris på nul bruges i kontrollen?+
Kun hvis nul er et faktisk, dokumenteret grundlag, der giver mening for den konkrete vare. Et tomt eller ukendt felt skal behandles som manglende data, ikke erstattes med nul.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Primær producentdokumentation om pris- og rabatregler i Business Central. Ikke en bekræftelse af NoraOS-integration. Beregningerne og kontrolarkene er Norstreams egne illustrative eksempler.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Brug guiden på jeres egen opgave
Gratis værktøjer og arbejdsark uden login eller tilmelding. Brug anonymiserede oplysninger.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Gennemgå jeres prisgrundlag
Tag et udvalg af varelinjer med kostpris, enhed og rabatregler. Så kan vi afklare kontrollen og håndteringen af undtagelser.
Tal med os om prisgrundlaget