Det korte svar
Digital bogføring kræver mere end at scanne bilag. Afklar jeres konkrete pligter, hvor transaktioner og bilag opbevares, og hvordan en postering forbindes med sit grundlag. Automatisering skal bevare dette kontrolspor.
Begynd med den postering, nogen skal kunne forklare
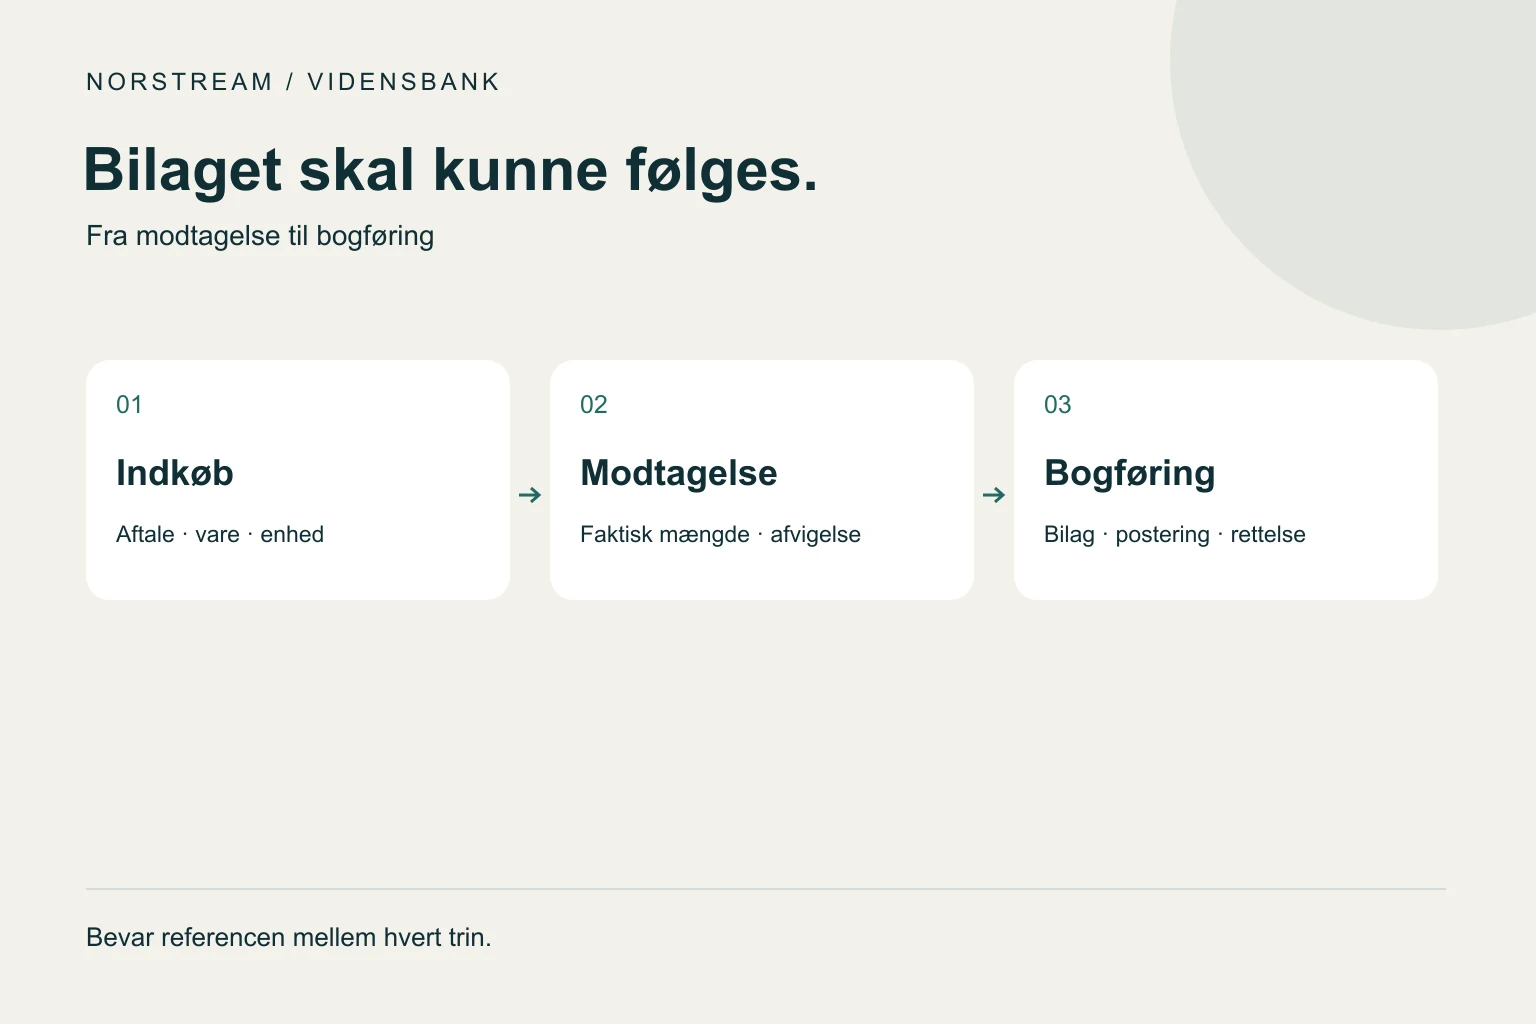
Forestil jer en leverandørfaktura på ti kasser, hvor lageret kun har modtaget ni. Økonomi ser fakturaen og indkøbsordren, men afvigelsen blev skrevet på følgesedlen. Hvis fakturaen bogføres uden den oplysning, kan systemet være digitalt, mens kontrollen stadig afhænger af, at nogen husker en samtale.
En praktisk gennemgang begynder derfor med én postering: Find dokumentet, leverancen, godkendelsen og en eventuel korrektion. Kontrollér også den modsatte vej, fra en modtagelse til det beløb, der faktisk blev bogført. Dette er en intern kontroløvelse, ikke en udtømmende juridisk vurdering af jeres bogføring.
Afklar lovpligten, før I vælger arbejdsgang
Bogføringspligt og pligt til at bruge et digitalt bogføringssystem er ikke identiske begreber. Erhvervsstyrelsens vejledning beskriver blandt andet virksomhedernes form, regnskabspligt og omsætning som forhold, der har betydning. For virksomheder uden pligt til at aflægge årsrapport efter årsregnskabsloven beskriver vejledningen en grænse på over 300.000 kr. i nettoomsætning i to på hinanden følgende indkomstår for den digitale bogføringspligt fra 2026.
Brug ikke omsætningsgrænsen som en generel undtagelse for alle virksomhedstyper. Få jeres konkrete situation afklaret med den, der har det regnskabsfaglige ansvar. Særlige forhold og ændringer i aktivitet eller virksomhedsform kan gøre en standardsætning utilstrækkelig.
Erhvervsstyrelsen skelner også mellem registrerede og ikke-registrerede digitale bogføringssystemer. Når et system ikke er registreret, har virksomheden selv ansvaret for at sikre, at de relevante systemkrav er opfyldt. En integration gør ikke automatisk en samlet opsætning godkendt.
Tegn grænsen mellem forsystem og bogføring
Et ordresystem kan klargøre fakturagrundlaget uden at være det sted, der opbevarer de bogførte transaktioner. Et dokumentarkiv kan hjælpe kundeservice uden at være virksomhedens lovpligtige bilagsopbevaring. Beskriv forskellen, før I giver de enkelte systemer opgaver.
Erhvervsstyrelsen understreger, at et digitalt bogføringssystem kan bestå af flere programmer. Hvis bilag og registreringer er fordelt på løsninger, skal I derfor vurdere den faktiske samlede opsætning. At økonomiprogrammet står på en fortegnelse, afgør ikke alene alle spørgsmål om en kombination af systemer.
| Oplysning | Aftal dette konkret |
|---|---|
| Indkøbsordre | Hvem vedligeholder reference, enhed og aftalt pris? |
| Varemodtagelse | Hvor registreres faktisk mængde og afvigelser? |
| Faktura og postering | Hvor findes bilag, bogføring og deres sammenhæng? |
| Rettelse | Hvordan forbindes kreditnota og korrektion med originalen? |
Gennemfør en bilagstest med fem hændelser
Vælg en afsluttet leverance med en forskel, som blev håndteret korrekt. Find først originalfakturaen og dens reference. Find dernæst indkøbet, den faktiske modtagelse, godkendelsen og rettelsen. Notér, hvor I må spørge en kollega eller søge i en personlig indbakke.
Gentag med en faktura, der blev sendt to gange, og en kreditnota, der kom i den efterfølgende periode. Kontrollen skal kunne skelne en genfremsendelse fra et nyt krav og en korrektion fra en sletning. Registrér manglerne, før I forsøger at automatisere dem.
Brug kontrolarket nedenfor til at beskrive reference, system, ansvarlig og dokumentation. Arket er et arbejdsredskab til afklaring; det fastlægger ikke alene, om virksomheden overholder loven.
Automatisér overleveringen med tydelige stop
Et nyttigt første flow er at klargøre data fra et leverandørbilag og sende uoverensstemmelser til økonomi eller indkøb. En læsbar faktura er ikke bevis for, at en levering er modtaget, eller at prisen er godkendt. De kontroller skal bygge på de relevante registreringer.
NoraOS kan indgå i arbejdet med bilagskontrol og sammenhæng mellem dokumenter og drift. Afklar præcis, hvilke data der leveres til økonomisystemet, hvilke felter der kræver godkendelse, og hvor det endelige regnskabsmateriale opbevares. Beskriv ikke NoraOS som et registreret bogføringssystem uden dokumentation for netop den status.
Mål piloten på fejl og samlet behandlingstid inklusive rettelser. Lad testen omfatte en afbrudt overførsel: medarbejderen skal kunne se, hvad der er klargjort, hvad der er godkendt, og hvad der faktisk er bogført. En succesmeddelelse fra første trin er ikke tilstrækkelig dokumentation for det sidste.
Brug det i praksis
Jeres næste skridt
- Afklar virksomhedens konkrete digitale bogføringspligt.
- Beskriv hvilke systemer der registrerer og opbevarer regnskabsmateriale.
- Test forbindelsen mellem ordre, modtagelse, faktura og postering.
- Medtag genfremsendelse, kreditnota og afbrudt overførsel.
- Placér ansvaret for hver afvigelse hos en navngiven rolle.
Ofte stillede spørgsmål
Er en PDF-faktura nok til digital bogføring?+
En PDF kan være et bilag, men opfylder ikke alene kravene til hele bogføringen. Opbevaring, registreringer, sammenhæng og den konkrete systemopsætning skal vurderes.
Er NoraOS et registreret bogføringssystem?+
Denne guide dokumenterer ikke en sådan registrering. NoraOS beskrives her som støtte til dokumenter og arbejdsgange omkring jeres økonomisystem.
Skal alle virksomheder bruge samme løsning?+
Nej. Pligter og systemvalg afhænger af virksomhedens forhold. Brug den aktuelle myndighedsvejledning og jeres regnskabsfaglige ansvarlige.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Myndighedsvejledning om anvendelsesområde, kontrolspor, opbevaring og systemvalg. Versionshistorik viser også ændringer efter sidens overordnede datofelt. Kontrolleret 26. oktober 2026.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Tag én konkret arbejdsgang med
Vi gennemgår datagrundlag, ansvar og systemforbindelser og afklarer, om en afgrænset pilot med NoraOS giver mening.
Få en afklaring af jeres arbejdsgang