Det korte svar
Kasseafstemning sammenholder den forventede kontantbeholdning med det optalte beløb og undersøger forskellen. Z-rapporten samler salgsgrundlaget ved afslutningen, men erstatter ikke kontrollen af kassen eller de øvrige betalingsmidler. Kortbetalinger skal følges særskilt frem til afregningen.
Begynd med den rigtige kasse og periode
En dagsafslutning skal have en afgrænsning: kasse, vagt eller periode samt de registreringer, der indgår. Hvis en medarbejder tæller én skuffe, mens rapporten viser flere kasser, bliver differencen meningsløs. Notér også tidspunktet, så et salg efter optællingen ikke blandes ind i grundlaget.
Startbeholdningen er byttepenge og ikke dagens omsætning. Det samme gælder en kontant indbetaling fra pengeskabet. Omvendt reducerer en dokumenteret udtagning beholdningen, uden at den nødvendigvis reducerer salget. I skal kende bevægelsens art, før I vælger dens regnskabsmæssige behandling.
Hvad viser en Z-rapport?
Skattestyrelsens beskrivelse af digital salgsregistrering forklarer Z-rapporten som en rapport med dagens omsætning, der efter registrering i journalen nulstiller salgstællerne. X-rapporten opgør omsætningen siden seneste Z-rapport uden den samme afslutning. Nulstilling af en tæller betyder ikke, at de historiske registreringer skal slettes.
Brug rapporten til at kontrollere salg, retur og fordeling på betalingsmidler for den afgrænsede periode. En rapporttotal fortæller ikke i sig selv, hvor mange kontanter der ligger i skuffen. Den dokumenterer heller ikke, at kortindløseren har afregnet et bestemt beløb til banken.
Regneeksempel: find de manglende 80 kr.
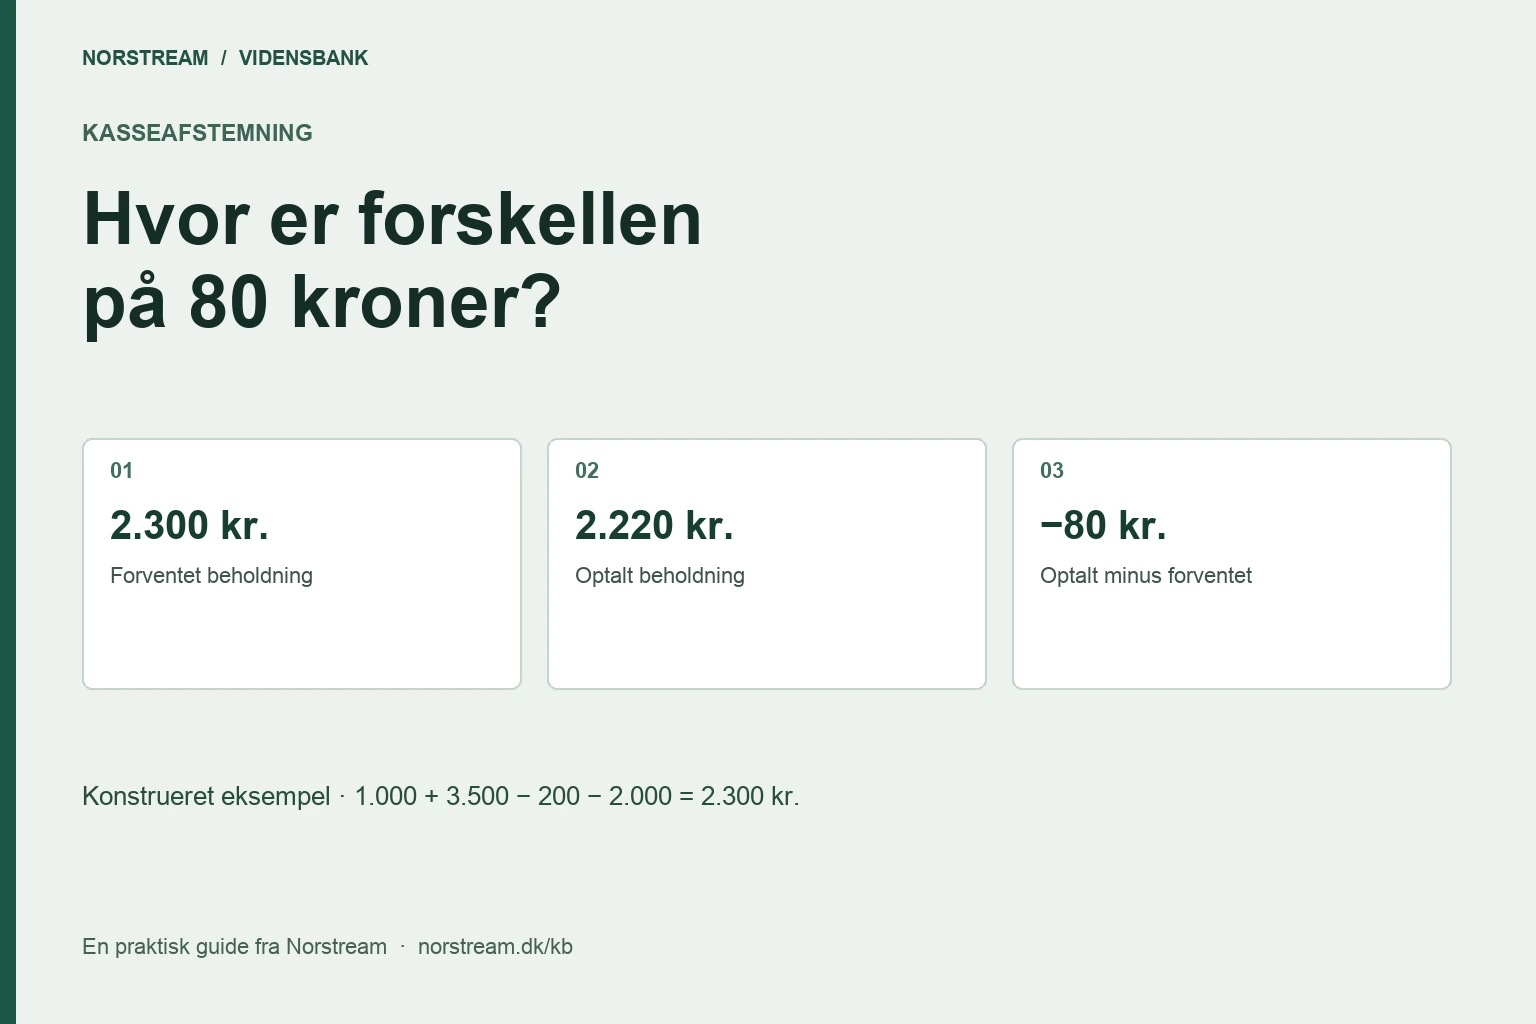
Her er et konstrueret eksempel for én kasse og én vagt. Startbeholdningen er 1.000 kr. Registrerede kontantsalg er 3.500 kr., kontante returbetalinger er 200 kr., og 2.000 kr. er dokumenteret taget ud til pengeskabet. Der er ingen andre kontante bevægelser i eksemplet.
Den forventede beholdning er 1.000 + 3.500 − 200 − 2.000 = 2.300 kr. Medarbejderen tæller 2.220 kr. Differencen, beregnet som optalt minus forventet, er derfor −80 kr. Det er en uforklaret mangel på det viste grundlag, ikke bevis for årsagen.
| Bevægelse | Virkning på kontantbeholdning |
|---|---|
| Startbeholdning | +1.000 kr. |
| Kontantsalg | +3.500 kr. |
| Kontante returbetalinger | −200 kr. |
| Dokumenteret udtagning | −2.000 kr. |
| Forventet ved afslutning | 2.300 kr. |
| Optalt | 2.220 kr. |
| Difference: optalt minus forventet | −80 kr. |
Undersøg bevægelserne før en korrektion
Tæl først igen, gerne med en anden ansvarlig efter jeres procedure. Undersøg derefter, om alle udtagninger, indbetalinger og kontante returbetalinger er registreret i den rigtige vagt. En seddel i skuffen skal have en forbindelse til en dokumenteret bevægelse; den erstatter ikke registreringen.
Kontrollér også betalingsformen. Et kortsalg, der fejlagtigt er registreret som kontant, øger forventningen til skuffen uden at tilføre kontanter. En rettelse skal følge systemets dokumenterede korrektionsforløb. Historiske salg skal ikke slettes for at få rapporten til at passe.
Hvis forskellen fortsat er uforklaret, skal økonomi have beløb, periode, udførte kontroller og ansvarlig samlet. Aftal den videre behandling efter virksomhedens praksis. Gentagne små differencer kan pege på en arbejdsgang, som bør undersøges, men beløbene alene viser ikke, hvad der er sket.
Hold kort, gavekort og salg på regning adskilt
Kortomsætning indgår i salgsgrundlaget, men pengene kan blive afregnet senere og med gebyrer eller andre reguleringer. Sammenhold derfor den relevante afregningsperiode med indløserens opgørelse og bankens posteringer. En forskel mellem dagens kortsalg og dagens bankindbetaling er ikke automatisk en kassedifference.
Gavekort skal ligeledes behandles efter deres art. Udstedelse og indløsning har forskellige virkninger; hele bevægelsen skal kunne følges. Salg på regning til en erhvervskunde giver heller ikke kontanter i skuffen. Hold det ude af forventet kontantbeholdning, og følg i stedet ordre- og fakturaforløbet.
Hovedbogsafstemning kontrollerer, om de bogførte saldi kan forklares af deres underlag. Kasseafstemningen kontrollerer en fysisk beholdning og dens registrerede bevægelser. Begge dele kan være nødvendige, men de skal ikke løses med samme total.
Afklar kravene til jeres installation
Skattestyrelsens særlige krav til digital salgsregistrering gælder bestemte brancher under nærmere betingelser. De må ikke fremstilles som én generel regel for alle grossister eller alle virksomheder med en kasse. Afklar jeres konkrete aktivitet og systemkrav med den fagligt ansvarlige.
Skattestyrelsen oplyser desuden, at den ikke godkender de enkelte leverandørers salgsregistreringssystemer. En fungerende kasse eller en knap til Z-rapport dokumenterer derfor ikke alene, at en installation opfylder alle de relevante krav.
NoraOS har kassesalg, retur, kassevagter med optælling og Z-rapport samt salg på regning som tilvalgt funktion i opsætningen. Betalingsformer, udstyr og bogføringskonti skal afklares konkret. Brug gennemgangen til at kontrollere et salg, en retur og en difference hele vejen til det efterfølgende bogføringsgrundlag.
Brug det i praksis
Jeres næste skridt
- Afgræns kasse, vagt og tidspunkt.
- Bekræft startbeholdning og dokumenterede bevægelser.
- Tæl kontanter og beregn optalt minus forventet.
- Undersøg retur, udtagninger og betalingsformer.
- Afstem kortafregning særskilt fra den fysiske kasse.
- Bevar forklaring og ansvar ved en uforklaret difference.
Ofte stillede spørgsmål
Er Z-rapporten det samme som en kasseafstemning?+
Nej. Z-rapporten samler salgsgrundlaget ved afslutningen. Kasseafstemningen sammenholder den forventede kontantbeholdning med den faktiske optælling og undersøger forskellen.
Skal dagens kortsalg svare til dagens bankindbetaling?+
Ikke nødvendigvis. Afregningstidspunkt, periode og gebyrer kan give forskelle. Brug indløserens opgørelse og bankens faktiske registreringer til den særskilte kontrol.
Er NoraOS godkendt af Skattestyrelsen?+
Skattestyrelsen oplyser, at den ikke godkender de enkelte leverandørers systemer. Krav og dokumentation skal vurderes for den konkrete installation og virksomhed.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Læst 17/11-2026. Omfang, Z-/X-rapport, betalingsmidler og myndighedsgodkendelse.
Produktområde. Opsætning, udstyr og betalingsformer afklares særskilt.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Gennemgå jeres kasseafstemning
Tag et anonymiseret eksempel med, så vi kan afklare arbejdsgang, rettigheder og opsætning i NoraOS.
Aftal en gennemgang